


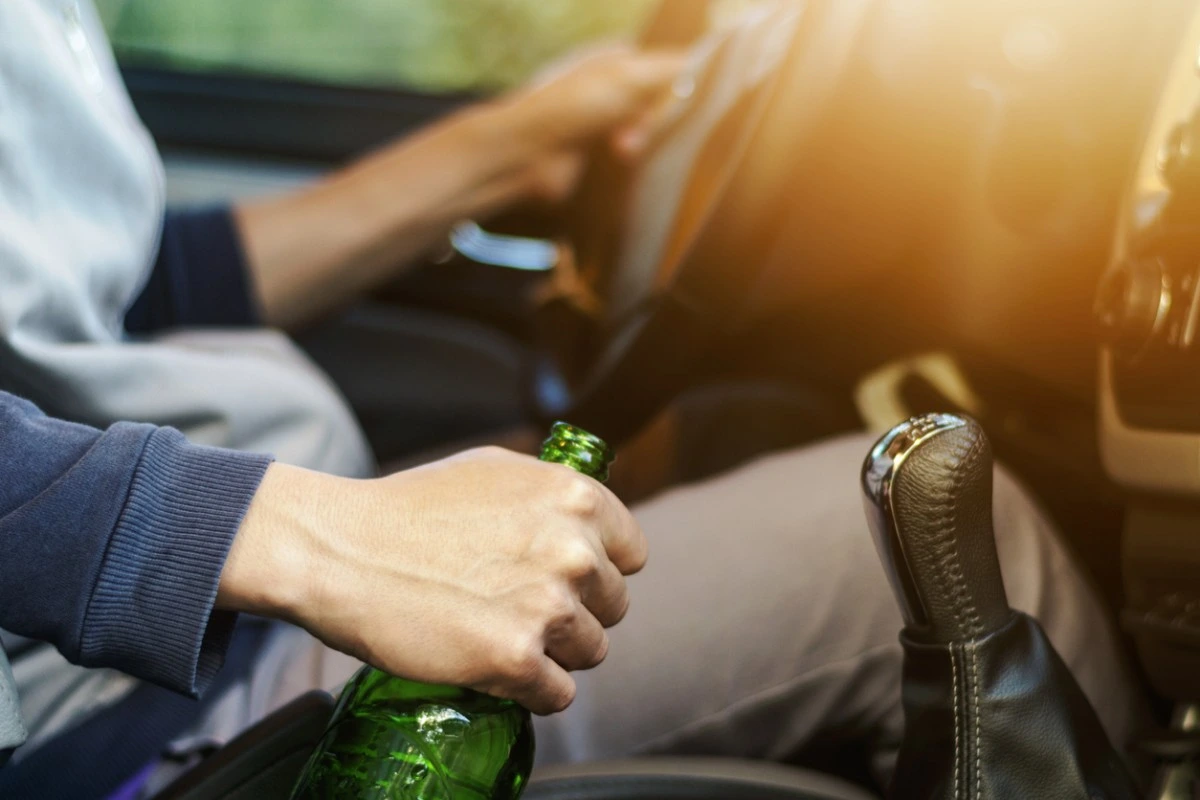

Compreenda, de uma forma didática, o motivo pelo qual a embriaguez de motorista não isenta seguradora de pagar indenização.
Embriaguez de motorista não isenta seguradora de pagar indenização — essa é uma realidade que muitos desconhecem e que pode mudar o rumo de um processo.
Segundo dados do Departamento Nacional de Trânsito (DENATRAN) e da Polícia Rodoviária Federal (PRF), mais de 14% dos acidentes com morte no Brasil em 2024 envolveram motoristas alcoolizados, mas nem sempre essa condição afasta o dever de indenizar.
O seguroauto.org deseja que você adquira o melhor seguro para o seu carro. Veja como!
Você já se perguntou por que, mesmo comprovada a embriaguez, a seguradora ainda pode ser obrigada a pagar? Imagine estar no seu carro, parado no semáforo, quando outro veículo colide violentamente com você. Se o seu exame apontar álcool no sangue, será que automaticamente perderá o direito à cobertura?
Segundo especialistas em direito securitário e decisões recentes do STJ, a embriaguez por si só não basta — é preciso comprovar que ela foi determinante para o acidente.
Essa sutileza jurídica tem impactado milhares de processos no Brasil, e entender como ela funciona pode ser a diferença entre receber ou não a indenização que você merece.
Continue lendo e descubra, com exemplos reais e embasamento jurídico, quando a seguradora deve pagar mesmo diante de embriaguez, e como proteger seu direito em caso de negativa injusta.
Índice do Conteúdo
O que significa dizer que embriaguez de motorista não isenta seguradora de pagar indenização?
A expressão “embriaguez de motorista não isenta seguradora de pagar indenização” significa que, mesmo quando o condutor do veículo estava alcoolizado no momento do acidente, a seguradora nem sempre pode recusar o pagamento da indenização contratada.
No direito securitário, o objetivo do seguro é proteger o patrimônio ou a vida do segurado contra determinados riscos previstos no contrato.
A embriaguez é considerada uma circunstância que pode agravar o risco, mas isso não quer dizer que ela seja automaticamente causa para a perda da cobertura.
A Justiça brasileira entende que o fator decisivo é o nexo causal: é preciso provar que o estado de embriaguez foi determinante para o acidente.
- Se houve embriaguez, mas ela não contribuiu para o sinistro, a seguradora ainda deve pagar.
- Se a embriaguez foi a causa principal, a seguradora pode se eximir da obrigação, desde que essa exclusão esteja claramente prevista no contrato.
Exemplo prático:
Imagine que um motorista segurado estava com teor alcoólico acima do permitido, mas foi atingido por um caminhão que avançou o sinal vermelho.
Nesse caso, a embriaguez não teve relação direta com o acidente. Pela jurisprudência atual, a seguradora teria que pagar a indenização.

O que diz a lei sobre embriaguez e pagamento de indenização?
A base legal está no artigo 768 do Código Civil, que afirma:
“O segurado perderá o direito à garantia se agravar intencionalmente o risco objeto do contrato.”
Simule o preço do seu seguro auto em nosso formulário.
A interpretação desse artigo no contexto da embriaguez é a seguinte:
- Se a embriaguez agravar o risco de forma determinante para o acidente, a seguradora pode se recusar a pagar.
- Mas o ônus da prova é da seguradora: ela deve demonstrar que a condição do motorista foi a causa do sinistro.
Exclusão de cobertura x obrigação de indenizar
- Exclusão de cobertura: Quando está provado que a embriaguez causou o acidente e a cláusula contratual permite essa exclusão.
- Obrigação de indenizar: Quando não há prova de que a embriaguez foi decisiva ou quando a cobertura contratada não prevê exclusão para esse caso (ex.: seguro de vida, conforme Súmula 620 do STJ).
No contrato de seguro
- As apólices costumam conter cláusulas de exclusão para casos de condução sob efeito de álcool.
- No entanto, essas cláusulas não são absolutas e devem ser interpretadas à luz da lei e da jurisprudência.
Exemplo prático:
Um segurado sofre acidente após outro veículo invadir sua pista. Ele estava embriagado, mas há testemunhas e imagens provando que a culpa foi do outro condutor. Nessa situação, a seguradora não pode negar a indenização, mesmo com a cláusula de exclusão.
Decisões recentes da Justiça que reforçam o direito do segurado
A jurisprudência brasileira tem evoluído para garantir que a negativa de cobertura por embriaguez não seja automática. Os tribunais têm reafirmado que é preciso comprovar que a condição do condutor foi determinante para o acidente.
No Superior Tribunal de Justiça (STJ)
- AgInt no AREsp 2.349.661/SP (2024) – O STJ reiterou que, se a embriaguez for causa determinante do acidente, a seguradora pode negar a indenização. Mas, se não houver prova desse nexo causal, a obrigação de pagar permanece.
- Súmula 620 – “A embriaguez do segurado não exime a seguradora do pagamento da indenização prevista em contrato de seguro de vida.” Ou seja, no seguro de vida, a cláusula de exclusão não se aplica, mesmo com prova de embriaguez.
Nos tribunais estaduais
- TJDFT (Acórdão 1839986, 2024) – Motorista embriagado foi atingido por trás por outro veículo. A Corte entendeu que o acidente teria ocorrido independentemente da embriaguez e manteve a obrigação da seguradora de indenizar.
- TJSP (Apelação 100XXXX-71.2021.8.26.0562) – Condutor alcoolizado envolvido em colisão causada por defeito na pista. Decisão favorável ao segurado por ausência de relação entre embriaguez e sinistro.
Estatísticas da PRF
De acordo com o Painel Estatístico da PRF, em 2023, cerca de 14% dos acidentes graves nas rodovias federais tiveram relação com consumo de álcool.
Esse dado contextualiza a relevância do tema, mas também reforça que, na maioria dos casos, o álcool não está presente, o que exige análise individual de cada ocorrência.
Leia também:
Quando a seguradora é obrigada a pagar mesmo com motorista embriagado?
Apesar da presença de cláusulas de exclusão em contratos de seguro, há diversas situações em que a seguradora não pode negar o pagamento:
1. Ausência de nexo causal
Quando não há prova de que a embriaguez influenciou diretamente o acidente, a cobertura deve ser mantida.
Exemplo: motorista alcoolizado é vítima de colisão causada por outro condutor que furou o sinal vermelho.
2. Culpa exclusiva de terceiros
Se o acidente foi causado exclusivamente por outra pessoa, a condição do segurado não é relevante para a cobertura.
Exemplo: carro estacionado é atingido por outro veículo.
3. Cobertura de seguro de vida
A Súmula 620 do STJ garante que, mesmo com embriaguez, a seguradora deve pagar a indenização no seguro de vida.
Exemplo: segurado falece em acidente, ainda que alcoolizado, desde que a apólice seja de seguro de pessoa.
4. Indenização a terceiros
Mesmo que a apólice preveja exclusão para embriaguez, a seguradora continua obrigada a indenizar terceiros prejudicados, até o limite contratado.
Exemplo: passageiro ferido em acidente causado por motorista segurado alcoolizado.
Quando a seguradora pode negar a indenização?
A seguradora pode recusar o pagamento da indenização somente quando consegue provar que a embriaguez foi determinante para o acidente. Essa possibilidade está alinhada ao artigo 768 do Código Civil e a diversas decisões do STJ.
Prova de que a embriaguez causou o acidente
O ponto central é o nexo causal. Se a seguradora comprovar que o estado de embriaguez do condutor contribuiu diretamente para o sinistro — por exemplo, perda de controle do veículo, reação tardia ou invasão de pista —, a exclusão de cobertura é legítima.
Meios de prova aceitos
A comprovação da embriaguez pode ser feita por diferentes meios:
- Teste de alcoolemia (bafômetro) — método mais objetivo, medindo a concentração de álcool no sangue.
- Exame de sangue — realizado em ambiente hospitalar, com precisão técnica.
- Testemunhas — pessoas que presenciaram sinais de embriaguez (fala arrastada, odor etílico, desequilíbrio).
- Vídeos e imagens — câmeras de segurança, celular ou sistemas de trânsito.
- Relatório de agente de trânsito — goza de fé pública, podendo registrar sinais de embriaguez mesmo sem teste.
Exceções previstas no contrato
Algumas apólices têm cláusulas que ampliam a exclusão de cobertura para casos de embriaguez, mas essas cláusulas não são absolutas. Mesmo com previsão contratual, a negativa só é válida se houver prova de nexo causal.
Tipos de prova e como elas influenciam a decisão
O modo como a embriaguez é comprovada impacta diretamente o desfecho do processo.
Mudanças na legislação sobre comprovação
Antes, a prova mais aceita era o teste de alcoolemia. Hoje, qualquer meio de prova lícito pode ser utilizado, conforme alterações na Lei Seca (Lei nº 11.705/2008) e interpretações posteriores. Isso inclui provas indiretas e circunstanciais.
Diferença entre prova técnica e testemunhal
- Prova técnica — objetiva e mensurável, como exames laboratoriais e laudos periciais. Costuma ter maior peso.
- Prova testemunhal — subjetiva, mas relevante quando há convergência de relatos. Pode complementar ou reforçar indícios.
Importância do boletim de ocorrência e laudos
O boletim de ocorrência é documento-chave, pois registra a versão inicial dos fatos e as observações da autoridade policial.
Os laudos periciais — de mecânica, de local de acidente ou médico-legais — ajudam a comprovar se a embriaguez influenciou na dinâmica do acidente.
Exemplo prático:
Um motorista alcoolizado sofre acidente em dia de chuva intensa. O laudo pericial conclui que a perda de controle do veículo ocorreu por aquaplanagem e não por reflexos comprometidos pelo álcool. Nesse caso, a seguradora teria dificuldade em negar a cobertura.
Impacto dessa regra no consumidor e no mercado de seguros
A regra de que a embriaguez de motorista não isenta seguradora de pagar indenização tem reflexos diretos no bolso do consumidor e na forma como as seguradoras estruturam seus contratos.
Como isso afeta prêmios e cláusulas contratuais
Seguradoras ajustam o valor do prêmio considerando riscos previstos. Como não podem simplesmente negar cobertura em todos os casos de embriaguez, podem aumentar o preço para compensar potenciais pagamentos.
Além disso, tendem a incluir cláusulas de exclusão mais detalhadas, tentando reduzir brechas para discussão judicial.
Leia mais:
Possíveis abusos por parte das seguradoras
Mesmo quando não há nexo causal, algumas seguradoras insistem na negativa, apostando no desconhecimento do consumidor. Isso força muitos a recorrer ao Judiciário para garantir seus direitos.
Direitos do consumidor e proteção legal
O Código de Defesa do Consumidor (CDC) garante:
- Direito à informação clara sobre cláusulas limitativas.
- Proteção contra práticas abusivas (art. 39, IV).
- Direito à reparação de danos, materiais e morais.
Dica prática: Sempre solicite, por escrito, a justificativa da negativa. Isso será essencial em eventual ação judicial.

Passo a passo para agir em caso de negativa da seguradora
- Reúna provas favoráveis
- Boletim de ocorrência.
- Laudos técnicos e médicos.
- Imagens, vídeos e depoimentos de testemunhas.
- Orçamentos e documentos que comprovem o dano.
- Solicite a negativa formal
- Peça por escrito os motivos da recusa e guarde todos os e-mails e protocolos.
- Procure um advogado especializado
- Um profissional em direito securitário poderá avaliar se o caso tem chances de reversão.
- Aja dentro dos prazos
- O prazo para reclamar judicialmente varia conforme o tipo de seguro, mas em geral é de 1 ano para seguros de dano e 3 anos para seguros de pessoa, contados da negativa.
Conclusão: como garantir seus direitos mesmo diante da embriaguez
Ao longo deste conteúdo, vimos que a embriaguez, sozinha, não basta para que a seguradora negue a indenização. É preciso haver prova concreta de que ela causou o acidente.
Para proteger seus direitos:
- Conheça as cláusulas da sua apólice.
- Guarde todos os documentos e provas possíveis.
- Busque orientação profissional quando necessário.
No seguroauto.org, oferecemos conteúdos e ferramentas para que você entenda e proteja melhor o seu patrimônio. Manter um seguro auto ativo e com cobertura adequada é essencial para garantir tranquilidade, mesmo em situações complexas como essa.
Use nosso cotador de seguros para comparar coberturas e valores em minutos e encontrar a melhor proteção para o seu veículo.
Perguntas frequentes (FAQs)
A seguradora pode negar indenização apenas porque o motorista estava embriagado?
Não. É necessário provar que a embriaguez foi determinante para o acidente.
O que é o nexo causal e por que ele é importante nesse tipo de caso?
É a relação direta entre a causa (embriaguez) e o efeito (acidente). Sem essa ligação, a seguradora deve pagar.
Quais provas a seguradora pode usar para negar o pagamento?
Teste de alcoolemia, exame de sangue, vídeos, fotos, testemunhas e relatórios de autoridade de trânsito.
O seguro de vida pode ser negado se o segurado estiver embriagado?
Não. Segundo a Súmula 620 do STJ, a embriaguez não exclui a obrigação de pagamento no seguro de vida.
O que devo fazer se a seguradora negar a cobertura por embriaguez?
Reúna provas, solicite a negativa por escrito, procure advogado especializado e atente-se aos prazos para ação judicial.
Conteúdo revisado por Walter Tadeu de Oliveira Filho, Corretor de Seguros – Registro SUSEP: 201103878


Nenhum comentário